Mit einer US LLC Rechnungen an US-Kunden stellen: B2B-Beispiel und Vendor Onboarding
Mit einer bestehenden US LLC können Sie vereinbarte B2B-Dienstleistungen gegenüber US-Kunden abrechnen. Entscheidend ist der gesamte Ablauf: den richtigen Vertragspartner benennen, das Lieferanten-Onboarding des Kunden abschließen, die Leistung nachvollziehbar beschreiben und die Zahlung zur Rechnung zuordnen. Dieser Guide zeigt eine einmalige Remote-Webanalyse mit englischer Musterrechnung und Begleitmail. Die LLC-Gründung allein legt dabei weder das passende Steuerformular noch die Umsatzsteuerbehandlung fest.
Stand: 25. Oktober 2026. Für eine Wyoming Single-Member LLC mit einer außerhalb der USA steueransässigen natürlichen Person als Eigentümer und ohne Corporate Election.
Inhalt
- Wer ist Verkäufer, Steuerperson und Kontoinhaber?
- Vendor Onboarding: Was Sie vor der ersten Rechnung klären
- Welche Angaben gehören auf die Rechnung?
- Musterrechnung: eine konkrete Webanalyse für einen US-Kunden
- Rechnung versenden: kurze Mail an Accounts Payable
- ACH, Wire oder Zahlungslink: den Zahlungsweg festlegen
- Zahlung und Gebühren der Rechnung zuordnen
- Welche Steuerfragen vor dem Versand geklärt sein müssen
- Checkliste vor dem Rechnungsversand
- Häufige Praxisfragen
- Gründung und erste Abrechnung zusammen vorbereiten
Wer ist Verkäufer, Steuerperson und Kontoinhaber?
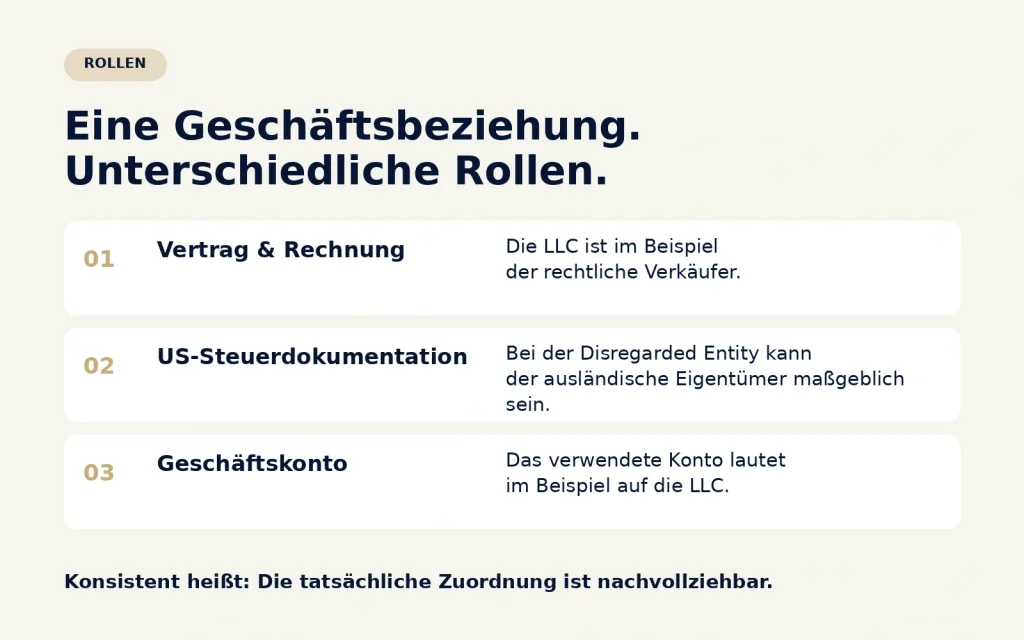
Eine übersichtliche Rechnung beginnt mit klaren Rollen. Im Beispiel hat die bereits gegründete Cedar Metrics LLC den Auftrag angenommen. Sie ist Vertragspartner und stellt die Rechnung. Der Kunde soll erkennen, welche Gesellschaft er beauftragt hat und wohin seine Zahlung gehört.
| Rolle | Zuordnung im Beispiel | Praktische Bedeutung |
|---|---|---|
| Rechtlicher Verkäufer und Vertragspartner | Cedar Metrics LLC | Steht im Vertrag und auf der Rechnung |
| Rechnungsaussteller | Cedar Metrics LLC | Verwendet die zugehörige Rechnungsnummer und Kontaktadresse |
| Maßgebliche Person für die US-Steuerdokumentation | Ausländischer natürlicher Eigentümer, soweit die einschlägigen Disregarded-Entity-Regeln darauf abstellen | Kann im passenden Steuerformular mit eigenem Namen erscheinen |
| Inhaber des Auszahlungskontos | Cedar Metrics LLC | Der Kontoinhaber wird nach den tatsächlichen Bankunterlagen angegeben |
| Ergänzende Marke | Etwa „Cedar Metrics“ | Darf die LLC ergänzen; der rechtliche Verkäufer bleibt erkennbar |
Eine Single-Member LLC ohne abweichende Wahl wird für US-Bundeseinkommensteuer grundsätzlich als Disregarded Entity behandelt. Diese steuerliche Einordnung bedeutet nicht, dass der LLC-Name auf der Rechnung durch den privaten Namen ersetzt werden muss. Für einschlägige US-Steuerformulare kann dagegen der Eigentümer maßgeblich sein. Die IRS-Information zur Single-Member LLC und die W-8BEN-Anleitung erläutern diese steuerliche Ebene.
Konsistenz heißt deshalb: Die tatsächliche Geschäftsbeziehung muss über die Unterlagen hinweg nachvollziehbar sein. Unterschiedliche, fachlich richtige Rollen dürfen unterschiedliche Namen tragen. Klären Sie solche Zuordnungen beim Kunden-Onboarding, bevor eine Buchhaltung sie als Widerspruch zurückweist.
Besteht der Kundenvertrag bisher mit Ihnen persönlich, wird die LLC durch ihre Gründung nicht automatisch Vertragspartner. Stimmen Sie einen möglichen Wechsel zunächst mit dem Kunden ab. Das folgende Muster setzt einen bereits geklärten Vertrag mit einer tatsächlich bestehenden LLC voraus.
Vendor Onboarding: Was Sie vor der ersten Rechnung klären
Vendor Onboarding ist die Aufnahme Ihrer LLC als Lieferant in das System des Kunden. Accounts Payable, kurz AP, bezeichnet dessen Kreditorenbuchhaltung: die Stelle, die Lieferantenrechnungen verarbeitet und Zahlungen vorbereitet.
Eine kurze Anfrage an AP kann spätere Rückfragen vermeiden. Klären Sie diese Punkte:
- Bill to: Wie lautet die genaue rechtliche Kundengesellschaft samt Rechnungsanschrift? Die bekannte Produktmarke muss nicht der Rechnungsempfänger sein.
- Versandweg: Soll die Rechnung an eine bestimmte AP-Adresse oder in ein Rechnungsportal? Wer bestätigt den Eingang?
- Referenzen: Gibt es eine Vendor ID, also Ihre Lieferantennummer, oder eine Purchase Order (PO), die Bestellreferenz des Kunden?
- Leistung: Welche Projektbezeichnung und welcher Abnahmenachweis werden erwartet?
- Zahlungsbedingungen: Welche Währung, welcher Zahlungsweg und welche Frist wurden vereinbart?
- Steuerunterlagen: Welche Dokumentation verlangt die zuständige Stelle für Ihre konkrete Eigentümer- und Steuerkonstellation?
Eine PO kann beim Kunden Voraussetzung für die Zahlungsfreigabe sein. Sie ist deshalb noch keine allgemeine gesetzliche Pflichtangabe für jede LLC-Rechnung. Dasselbe gilt für Portalfelder, interne Kostenstellen und Lieferantennummern.
Wenn die Buchhaltung ein W-9 anfordert
Eine US-Gründung oder EIN begründet allein keine W-9-Pflicht. Die W-9-Anleitung, Seite 3, verweist bei einer Disregarded Entity mit ausländischem Eigentümer auf das passende W-8 des Eigentümers, auch bei vorhandener US-TIN. Beim hier gewählten ausländischen natürlichen Eigentümer ist grundsätzlich W-8BEN die relevante Schnittstelle; W-8BEN-E ist nicht automatisch richtig, nur weil „LLC“ im Namen steht. Andere Steuerkonstellationen können andere Formulare erfordern.
Bitten Sie AP, die Zuordnung mit der zuständigen Steuerstelle zu klären, wenn das Portal ausschließlich W-9 zulässt. Füllen Sie kein unzutreffendes Formular aus, um eine technische Pflichtauswahl zu umgehen.
Welche Angaben gehören auf die Rechnung?
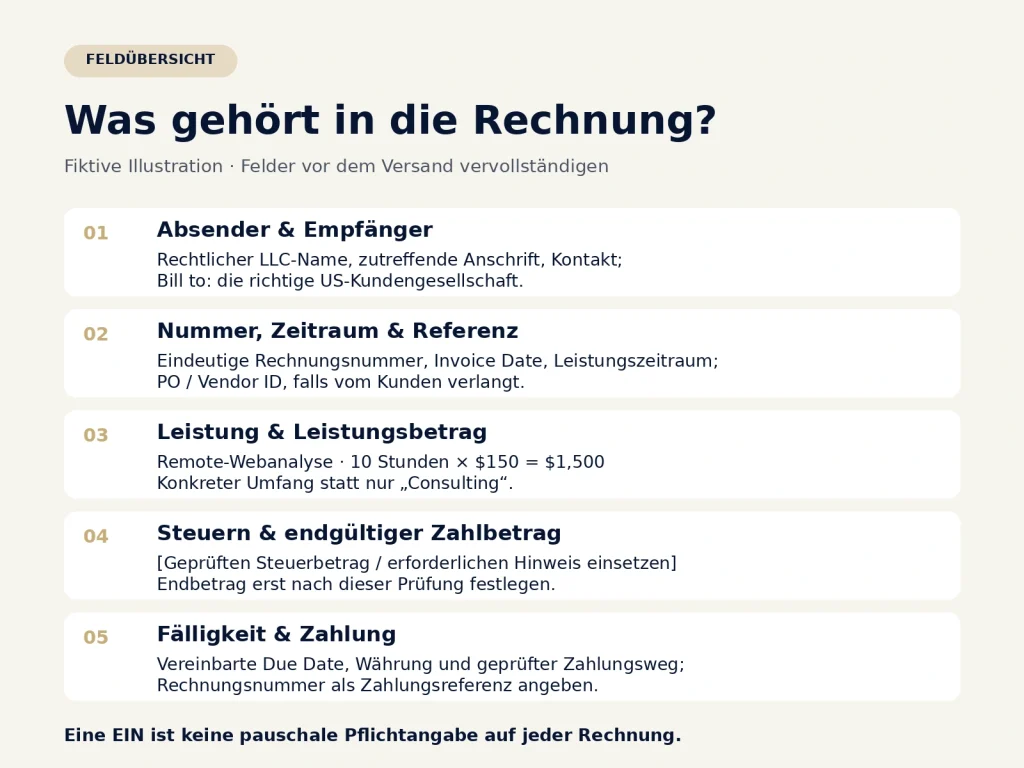
Die folgende Übersicht ist eine praktische Arbeitsgrundlage. Welche Angaben gesetzlich erforderlich sind, hängt von den tatsächlich anwendbaren Regeln ab. Kundenanforderungen kommen gegebenenfalls hinzu.
| Angabe | Funktion | Einordnung |
|---|---|---|
| Vollständiger LLC-Name, zutreffende Anschrift, Kontakt | Identifiziert den Verkäufer | Praktische Basis; rechtliche Anforderungen prüfen |
| Rechtlicher Kunde und Bill-to-Anschrift | Ordnet die Forderung richtig zu | Praktische Basis; gegebenenfalls gesetzlich erforderlich |
| Eindeutige Rechnungsnummer | Verbindet Rechnung, Zahlung und Korrekturen | Praktische Basis; Nummernregeln situationsabhängig |
| Ausstellungsdatum und Leistungsdatum oder -zeitraum | Trennt Abrechnung von Leistung | Praktische Basis; rechtliche Anforderungen prüfen |
| Konkrete Beschreibung, Stunden/Menge und Preis | Macht den Betrag überprüfbar | Praktische Basis; gegebenenfalls gesetzlich erforderlich |
| Zwischensumme, erforderliche Steuerzeilen und endgültiger Zahlbetrag | Erklärt die Berechnung | Steuerbetrag und Pflichtwortlaut situationsabhängig |
| Eindeutige Währung, etwa USD | Vermeidet eine unklare „$“-Angabe | Praktische Basis und Vertragsabgleich |
| Fälligkeit, etwa ein bestimmtes Datum | Zeigt, wann zu zahlen ist | Vereinbarte Zahlungsbedingung |
| PO, Vendor ID oder Projektnummer | Unterstützt interne Freigabe | Kundenspezifisch |
| Geprüfte Zahlungsangaben und Referenz | Ermöglicht Zahlung und Zuordnung | Abhängig vom vereinbarten Zahlungsweg |
Eine EIN ist keine pauschale Pflichtangabe auf jeder Rechnung. Eine EU-Umsatzsteuer-Identifikationsnummer ist eine andere Kennung und wird nicht durch die EIN ersetzt. Ob sie benötigt wird, ist gesondert zu prüfen.
Auch Anschriften haben verschiedene Aufgaben: Registered-Agent-Adresse, Korrespondenzadresse, tatsächlicher Arbeitsort und Bankverifikationsadresse sind nicht austauschbar. Stellen Sie eine RA-Adresse nicht als tatsächlich betriebenes Büro dar. Mehr dazu im Guide zu den Adressrollen einer US LLC.
Sie planen Ihre Gründung und möchten Firmenangaben, Bankantragsvorbereitung und erste Abrechnung gemeinsam ordnen? Premium Launch umfasst unter anderem Orientierung zur ersten Rechnung und Dokumentenstruktur.
Musterrechnung: eine konkrete Webanalyse für einen US-Kunden
Die Ausgangslage
Alle Firmennamen, Kontakte, Termine und Geschäftsvorgänge in diesem Beispiel sind frei erfunden. Es handelt sich weder um einen Kundenfall noch um einen Nachweis einer Bank- oder Kundenfreigabe.
Die bestehende Cedar Metrics LLC erstellt für die fiktive Harbor Supply Inc. eine einmalige Analyse ihrer Website-Nutzung: Datenqualität prüfen, drei Besucherpfade auswerten und fünf priorisierte Verbesserungen dokumentieren. Der Eigentümer erbringt sämtliche Arbeiten außerhalb der USA. Vereinbart sind 10 Stunden zu 150 USD und Net 14 ab Rechnungsdatum. Die im Beispiel erforderlichen Lieferantenreferenzen sind bereits geklärt.
Das Wohnsitz- und Niederlassungsland bleibt bewusst offen. Deshalb enthält die administrative Illustration erkennbare Anpassungsfelder für Steuerbehandlung und Endbetrag. Diese Felder müssen vor tatsächlichem Versand geklärt und ersetzt werden; aus dem Beispiel ergibt sich keine pauschale Steuerbefreiung.
Invoice example — English
FICTIONAL ADMINISTRATIVE EXAMPLE — REPLACE BRACKETED FIELDS BEFORE USE
| Field | Example |
|---|---|
| Invoice from | Cedar Metrics LLC |
| Supplier address | [Insert the LLC’s appropriate invoicing address, including country] |
| Supplier contact | billing@cedarmetrics.example |
| Bill to | Harbor Supply Inc. |
| Customer address | [Insert the customer’s verified legal billing address, including country] |
| AP contact | ap@harborsupply.example |
| Invoice number | CM-2026-001 |
| Issue date | October 26, 2026 |
| Service period | October 12–23, 2026 |
| Project | Website analytics review — October 2026 |
| Purchase order | HS-PO-1042 — fictional customer reference |
| Vendor ID | HS-V-208 — fictional customer reference |
| Payment terms | Net 14 from issue date, as agreed |
| Due date | November 9, 2026 |
| Currency | USD |
| Description | Hours | Rate | Amount |
|---|---|---|---|
| Remote website analytics review: data-quality checks, analysis of three visitor journeys, and a report with five prioritized recommendations | 10 | USD 150.00 | USD 1,500.00 |
| Calculation | Amount / required entry |
|---|---|
| Subtotal | USD 1,500.00 |
| Tax amount and required tax wording | [Insert the verified tax amount and wording applicable to this specific transaction] |
| Total due | [Insert the final USD amount after completing the tax entry above] |
Payment: [Insert the verified payment link issued for this invoice through the agreed provider.]
Payment reference: CM-2026-001
Payout account holder: Cedar Metrics LLC — [verify against the provider’s account records].
Was die Felder und der Leistungsnachweis leisten
Invoice from nennt den Verkäufer, Bill to die richtige Kundengesellschaft. Die Rechnungsnummer dient zugleich als Zahlungsreferenz. Der Leistungszeitraum endet am 23. Oktober; die Rechnung wird am 26. Oktober erstellt. Die vereinbarten 14 Kalendertage ergeben den 9. November 2026 als Due Date, also Fälligkeit.
Der Leistungsnachweis besteht hier aus dem am 23. Oktober übermittelten Bericht HS-website-analytics-2026-10-23.pdf, einer Zeiterfassung über zehn Stunden und der Bestätigung des benannten Kundenkontakts, dass der Bericht eingegangen und gemäß Auftrag angenommen wurde. Bewahren Sie diese Nachweise mit dem Auftrag auf. Eine Rechnung allein beweist nicht, dass die Leistung erbracht oder bezahlt wurde.
Rechnung versenden: kurze Mail an Accounts Payable
Nach Abschluss des Onboardings und Klärung sämtlicher Musterfelder kann die Begleitmail knapp bleiben. Sie nennt Rechnung, Referenz, Zeitraum und Fälligkeit. Verlangt der Kunde ein Portal, erfolgt die Einreichung dort.
Subject: Invoice CM-2026-001 | PO HS-PO-1042
Hello Accounts Payable team,
Please find attached invoice CM-2026-001 for the website analytics review delivered for October 12–23, 2026, under PO HS-PO-1042.
Payment is due on November 9, 2026, under our agreed Net 14 terms. Please use CM-2026-001 as the payment reference. The approved payment instructions are included in the invoice.
Please let me know if you need any additional reference to process it.
Best regards,
Billing team
Cedar Metrics LLC
billing@cedarmetrics.example
Die Mail ersetzt weder Rechnung noch Abnahmenachweis. Sie erleichtert die Bearbeitung und schafft einen nachvollziehbaren Übermittlungsnachweis.
ACH, Wire oder Zahlungslink: den Zahlungsweg festlegen
ACH ist ein US-Zahlungsnetzwerk für elektronische Kontozahlungen. Für eine ACH-Zahlung können Kontoinhaber, Account Number, die für ACH vorgesehene Routing Number und gegebenenfalls der Kontotyp benötigt werden. Die offiziellen Chase-Informationen zu ACH erklären die Empfängereinrichtung.
Wire bezeichnet eine Banküberweisung über entsprechende Überweisungssysteme. Bei US-inländischen Wires können andere Routing-Angaben gelten als bei ACH; internationale Überweisungen können zusätzlich SWIFT/BIC und weitere Angaben benötigen. Maßgeblich sind die aktuellen Empfangsanweisungen Ihres Kontos. Die Chase-Wire-FAQ und die Mercury-Anleitung zu Wire Details verdeutlichen diese Unterschiede.
Im Muster ist ein mit dem Kunden abgestimmter Zahlungslink vorgesehen. Ein solcher Link ersetzt keine vereinbarte Fälligkeit. Prüfen Sie Anbietergebühren, mögliche Bankgebühren und eine etwaige Währungsumrechnung getrennt. Eine USD-Rechnung, ein US-Konto und ein US-Zahlungsweg sind drei unterschiedliche Entscheidungen; eine allgemeine Pflicht zum US-Bankkonto folgt aus diesem Beispiel nicht. Der Banking-Guide für Non-Residents behandelt die Kontovorbereitung.
Zahlung und Gebühren der Rechnung zuordnen
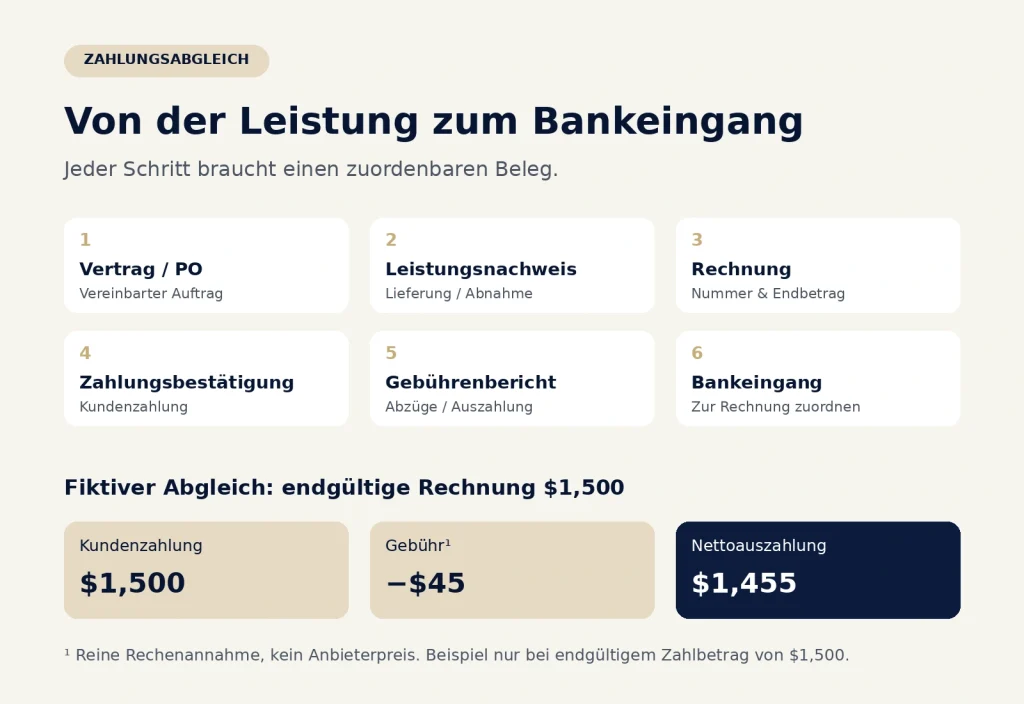
Für den folgenden Abgleich nehmen wir ausdrücklich an, dass die vorherige Steuerprüfung einen endgültigen Rechnungsbetrag von 1.500 USD ergeben hat. Der Kunde zahlt diesen Betrag über den vereinbarten Anbieter. Eine Gebühr von 45 USD ist ausschließlich eine fiktive Rechenannahme und kein aktueller Anbieter- oder Banktarif.
| Vorgang | Betrag | Nachweis |
|---|---|---|
| Endgültige Rechnung CM-2026-001 | $1,500 | Versandte Rechnung |
| Kundenzahlung am 5. November 2026 | $1,500 | Zahlungsbestätigung mit Rechnungsreferenz |
| Fiktiver Anbieterabzug | −$45 | Gebühren-/Auszahlungsbericht |
| Nettoauszahlung und Bankeingang am 6. November 2026 | $1,455 | Auszahlungsbericht und Kontoauszug |
Die $1,455 Bankeingang sind damit weder der vollständige Rechnungsbetrag noch eine Kundenzahlung von nur $1,455. Verbinden Sie Rechnung, Transaktionskennung und Auszahlungskennung. Ein Remittance Advice ist die Zahlungsmitteilung des Kunden; sie kann bei der Zuordnung helfen, ersetzt aber nicht den tatsächlichen Bank- oder Anbieterabgleich.
Die Belegkette lautet: Auftrag oder PO → Leistung und Abnahme → Rechnung → Zahlungsbestätigung → Gebühren-/Auszahlungsbericht → Bankeingang. Bei Sammelauszahlungen benötigen Sie zusätzlich die Aufschlüsselung der enthaltenen Zahlungen. Bei Teilzahlungen dokumentieren Sie den offenen Rest statt die Rechnung vorschnell als vollständig bezahlt abzulegen.
Ein möglicher Projektordner enthält diese Dokumente unter derselben Rechnungsreferenz. Private Entnahmen bleiben ein separater Vorgang; dazu passt der Guide Geld aus der US LLC an sich selbst auszahlen.
Welche Steuerfragen vor dem Versand geklärt sein müssen
US-Kunde, US-Konto und USD bestimmen nicht allein die Einkunftsquelle. Für Dienstleistungseinkünfte stellt die IRS-Übersicht zur Einkunftsquelle grundsätzlich auf den Ort der Leistung ab. Eine ausführlichere Einordnung bietet der Guide zu US-Source und Foreign-Source Income.
Davon getrennt bleiben Wohnsitz, tatsächliche Niederlassung sowie anwendbare nationale Rechnungs- und Umsatzsteuerregeln. Die EU-Kommission zu VAT-Rechnungen unterscheidet EU-Grundregeln und nationale Ergänzungen. Deutschland, Österreich und die Schweiz bilden keinen einheitlichen Steuerfall.
Setzen Sie deshalb weder „0 % VAT“ noch „Reverse Charge“ oder „tax exempt“ allein wegen der US LLC oder des US-Kunden ein. Auch eine Sales-Tax-Frage wird nicht durch den Gründungsstaat beantwortet. Klären Sie die auf Ihre konkrete Leistung anwendbaren Angaben vor dem Versand. Der Europa-Guide hilft bei der vorgelagerten Länderprüfung.
Checkliste vor dem Rechnungsversand
- Bestehende LLC und richtiger Vertragspartner sind geklärt.
- LLC, steuerlicher Eigentümer und Kontoinhaber sind nachvollziehbar zugeordnet.
- Bill-to-Daten, AP-Kanal und benötigte Kundenreferenzen stimmen.
- Leistung, Zeitraum und Nachweise passen zum Auftrag.
- Rechnungsnummer, Stunden, Preise, Summen und Währung sind geprüft.
- Steuerbetrag, erforderlicher Wortlaut und endgültiger Zahlbetrag sind geklärt; alle Musterfelder sind ersetzt.
- Fälligkeit und Zahlungsweg entsprechen der Vereinbarung.
- Zahlungsangaben und Referenz sind verifiziert.
- Versandfassung und zugehörige Belege werden gemeinsam auffindbar abgelegt.
Für die übrigen Schritte nach der Gründung nutzen Sie die Post-Formation-Checkliste. Geht es um die grundsätzliche Eignung der Struktur, beginnt die Entscheidung beim Freelancer-Guide für Europa. Wiederkehrende Softwareabrechnungen behandelt der SaaS-Guide.
Häufige Praxisfragen
Prüfen Sie zunächst, welche Gesellschaft den Auftrag tatsächlich erteilt hat. Stimmen Sie die Berichtigung mit dem zuständigen Kontakt ab. Verwenden Sie einen nach den anwendbaren Regeln passenden Korrekturbeleg mit Bezug zur ursprünglichen Rechnung und bewahren Sie beide Fassungen nachvollziehbar auf. Bereits versandte Rechnungen werden nicht still überschrieben.
Nutzen Sie das vereinbarte Änderungsverfahren des Kunden und bestätigen Sie neue Zahlungsangaben über einen bereits bekannten Kontaktweg. So bleibt klar, welche Anweisung freigegeben wurde. Eine unerwartete Nachricht allein ist keine belastbare Grundlage für eine Änderung.
Prüfen Sie zuerst Eingang und Freigabestatus im Portal oder bei AP. Nennen Sie Rechnungsnummer, Betrag und vereinbarte Fälligkeit und bitten Sie um einen Zahlungstermin. Eventuelle Verzugsfolgen richten sich nach Vertrag und anwendbarem Recht; sie entstehen nicht aus einer frei ergänzten Rechnungszeile.
Gründung und erste Abrechnung zusammen vorbereiten
Eine geordnete erste Rechnung verbindet Firmenidentität, Kundenunterlagen, Zahlungsweg und Belege. Wenn Sie Ihre LLC gerade planen, lässt sich diese Struktur bereits bei der Gründung mitdenken.
Das Premium Launch Package für aktuell €1.190 umfasst neben der Gründung unter anderem Bankantragsvorbereitung, Orientierung zu Payments sowie zur ersten Rechnung und Dokumentenstruktur und 30 Tage E-Mail-Support. Es bietet administrative Begleitung; individuelle steuerliche oder rechtliche Freigaben und laufende Buchführung gehören nicht dazu.
Bosse LLC provides practical setup support and administrative guidance only. We do not provide legal, tax, accounting or regulated financial advice. Government, bank, fintech and payment provider approvals cannot be guaranteed.