US LLC gründen mit Wohnsitz in Deutschland: Voraussetzungen, Steuern und Kosten (2026)
Ja, eine Person mit Wohnsitz in Deutschland kann grundsätzlich eine US LLC gründen und besitzen. US-Staatsbürgerschaft, US-Wohnsitz, SSN oder ITIN sind für die reine Gründung nicht automatisch erforderlich. Bei einer Wyoming LLC benötigen Sie jedoch einen Registered Agent im Bundesstaat. Entscheidend ist: Die US-Eintragung verlagert weder Ihren persönlichen Steuerwohnsitz noch automatisch die tatsächliche Geschäftstätigkeit. Deutschland kann dieselbe LLC zudem anders einordnen als die USA. Prüfen Sie deshalb vor der Gründung Wohnsitz, Geschäftsleitung, Geschäftsmodell sowie deutsche und US-amerikanische Pflichten immer individuell.
Wichtig: Dieser Beitrag bietet eine allgemeine Orientierung und keine individuelle deutsche oder US-amerikanische Steuerberatung.
Inhaltsverzeichnis
- Gründung und Voraussetzungen
- Deutscher Wohnsitz und Steuerpflicht
- Deutsche Einordnung der LLC
- Geschäftsleitung und mögliche Steuerarten
- Umsatzsteuer, Anmeldung und Buchhaltung
- Verbleibende US-Pflichten
- Doppelbesteuerungsabkommen
- Einmalige und laufende Kosten
- Eignung und Warnsignale
- Checkliste und FAQ
Können Sie mit Wohnsitz in Deutschland eine US LLC gründen?
Grundsätzlich ja. Staatsangehörigkeit und steuerlicher Wohnsitz sind jedoch verschieden. Ein Deutscher, der dauerhaft im Ausland lebt, kann steuerlich anders einzuordnen sein als ein ausländischer Staatsbürger mit Wohnsitz in Deutschland. Dieser Guide richtet sich an Personen, die tatsächlich in Deutschland wohnen oder sich dort gewöhnlich aufhalten.
Wyoming verlangt für die LLC einen Registered Agent, aber keinen Wohnsitz des Inhabers im Bundesstaat. Mehr zum Bundesstaat finden Sie im Guide zuR
Welche Voraussetzungen gelten?
Für die praktische Gründung benötigen Sie typischerweise:
- einen gültigen Identitätsnachweis und korrekte Inhaberdaten,
- Ihre tatsächliche Wohnadresse,
- einen verfügbaren Firmennamen und eine klare Tätigkeitsbeschreibung,
- einen Wyoming Registered Agent,
- Articles of Organization,
- ein zur konkreten LLC passendes Operating Agreement sowie
- anschließend eine EIN.
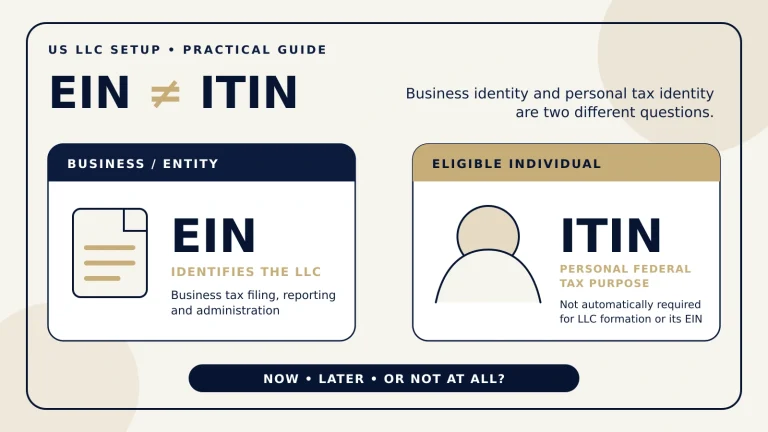
Für den EIN-Antrag sieht der IRS bei einer berechtigten ausländischen verantwortlichen Person ohne SSN oder ITIN auf Form SS-4 den Eintrag „foreign“ oder „N/A“ vor. Eine ITIN kann aus anderen persönlichen US-Steuergründen später relevant werden, ist aber keine automatische Gründungsvoraussetzung. Nutzen Sie bei Banken und Zahlungsanbietern stets wahrheitsgemäße, nachweisbare Adressen; die Registered-Agent-Adresse ersetzt nicht automatisch Ihre Geschäfts- oder Wohnadresse.
Deutscher Wohnsitz bedeutet grundsätzlich deutsche Steuerpflicht

Nach § 1 EStG sind natürliche Personen mit Wohnsitz oder gewöhnlichem Aufenthalt in Deutschland grundsätzlich unbeschränkt einkommensteuerpflichtig. Ein Wohnsitz liegt nach § 8 AO dort, wo Sie eine Wohnung unter Umständen innehaben, die auf Beibehaltung und Nutzung schließen lassen. Ein zeitlich zusammenhängender Aufenthalt von mehr als sechs Monaten gilt nach § 9 AO regelmäßig als gewöhnlicher Aufenthalt; gesetzliche Ausnahmen bleiben möglich.
Damit können auch ausländische Einkünfte in Deutschland relevant sein. Eine Wyoming-Eintragung ändert nicht, wo Sie wohnen, arbeiten und entscheiden. Abmeldung, Staatsangehörigkeit oder US-Firmenadresse beantworten die steuerliche Ansässigkeit ebenfalls nicht allein.
Wie wird eine US LLC in Deutschland steuerlich eingeordnet?
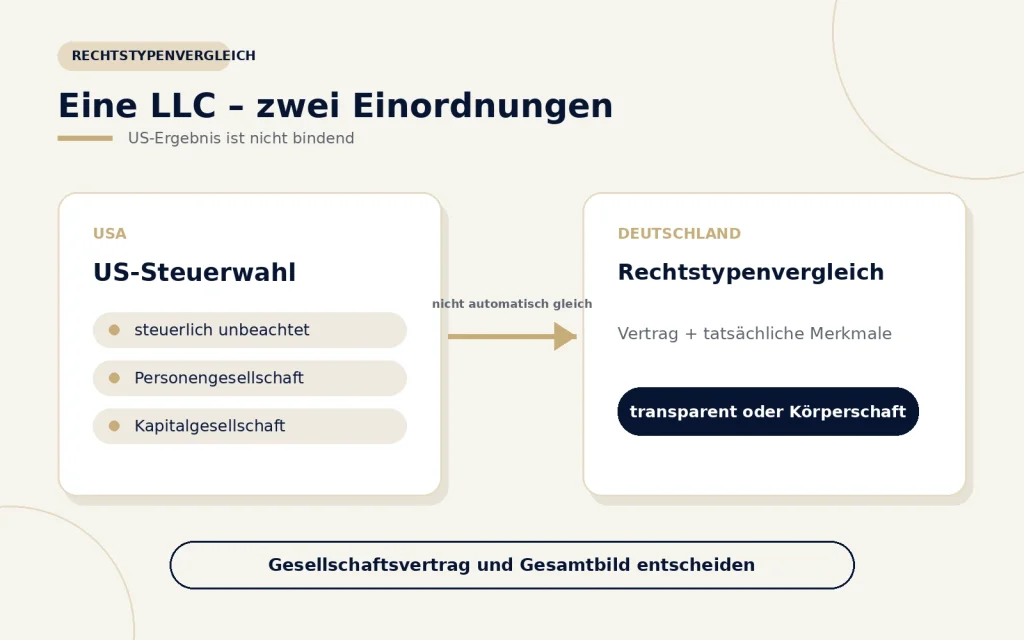
Die US-Einstufung wird nicht automatisch übernommen. Der IRS behandelt eine Single-Member LLC regelmäßig als „disregarded entity“, eine Multi-Member LLC als Partnership. Deutschland führt dagegen einen Rechtstypenvergleich durch.
Das weiterhin amtlich veröffentlichte BMF-Schreiben vom 19. März 2004 verlangt eine Gesamtbetrachtung von bundesstaatlichem Recht und konkreten Vereinbarungen. Kriterien sind unter anderem Geschäftsführung, Haftung, Anteilsübertragung, Gewinnzuteilung, Kapitalaufbringung und Lebensdauer. Der BFH bestätigte 2021 die Bedeutung dieses Vergleichs.
Das Ergebnis kann transparent und damit einer Personengesellschaft vergleichbar sein oder für eine eigenständige Körperschaft sprechen. Das Operating Agreement und die tatsächliche Ausgestaltung sind daher wichtig. Weder „eine Person = Einzelunternehmen“ noch „LLC = GmbH“ ist als Pauschalregel richtig. Ein deutsch-amerikanischer Qualifikationskonflikt kann außerdem Zeitpunkt, Zurechnung und Entlastung von Steuern erschweren.
Warum ist der Ort der Geschäftsleitung wichtig?
§ 10 AO definiert die Geschäftsleitung als „Mittelpunkt der geschäftlichen Oberleitung“. Maßgeblich ist, wo die wesentlichen laufenden Entscheidungen tatsächlich getroffen werden – nicht nur, welche Adresse in Wyoming eingetragen ist.
Wird die LLC von Deutschland aus geführt, können je nach Einordnung und Tatsachen eine deutsche Geschäftsleitung, eine Betriebsstätte sowie Steuer-, Registrierungs- und Erklärungspflichten entstehen. Das Homeoffice löst nicht automatisch jede Folge aus; Arbeitsweise, Verfügungsmacht, Dauer und Struktur sind gemeinsam zu betrachten.
Einkommensteuer, Körperschaftsteuer und Gewerbesteuer
Vereinfacht gilt:
- Bei transparenter Einordnung kann Gewinn unmittelbar dem Inhaber zugerechnet werden.
- Bei Einordnung als Körperschaft können Gesellschaft und Ausschüttungen getrennt besteuert werden.
- Deutsche Geschäftsleitung oder Betriebsstätte können Unternehmenssteuern und Erklärungen auslösen.
- Gewerbesteuer kann gelten, wenn die gesetzlichen Voraussetzungen eines inländischen Gewerbebetriebs erfüllt sind.
- US-Steuern, Anrechnung und DBA-Entlastung hängen von Einkunftsquelle, Tätigkeit und Qualifikation ab.
Eine verlässliche individuelle Steuerquote lässt sich daraus ohne Sachverhalt nicht berechnen.
Sie haben die steuerlichen und organisatorischen Fragen für Ihren konkreten Fall geklärt? Dann vergleichen Sie unsere Pakete für die Wyoming-LLC-Gründung inklusive staatlicher Anmeldegebühr, Registered Agent im ersten Jahr und EIN-Unterstützung ohne SSN.
Was gilt bei Umsatzsteuer, Gewerbeanmeldung und Buchhaltung?
Der US-Gründungsstaat hebt deutsche oder EU-Umsatzsteuerregeln nicht auf. Nach den Leistungsortregeln – etwa § 3a UStG – können B2B-, B2C-, EU- und Drittlandsleistungen verschieden behandelt werden. Eine deutsche Umsatzsteuerregistrierung oder USt-IdNr. kann nötig sein; Rechnungen müssen zum Fall passen.
Auch Gewerbeanmeldung, steuerliche Erfassung, Buchhaltung und deutsche Erklärungen verschwinden nicht automatisch. Freie Berufe werden anders behandelt als Gewerbebetriebe. Laut Existenzgründungsportal des Bundes entscheiden Finanz- beziehungsweise Gewerbeamt endgültig. In besonderen Fällen ist zudem eine deutsche Zweigniederlassung oder andere Registrierung zu prüfen.
Welche US-Pflichten bleiben bestehen?
Deutsche Erklärungen ersetzen die US-Pflichten nicht. Typisch zu prüfen sind:
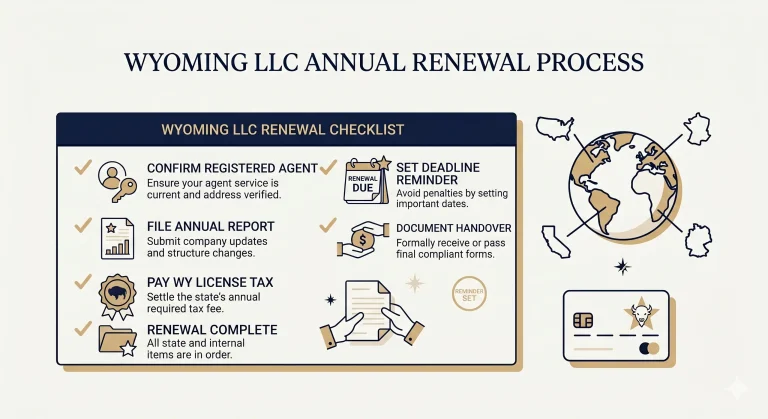
- Wyoming Annual Report und License Tax,
- Verlängerung des Registered Agent,
- korrekte EIN- und Adressdaten,
- US-Bundessteuer- und Informationsmeldungen,
- weitere US-Bundesstaaten bei dortigem Nexus.
Für eine qualifizierende, vollständig ausländisch gehaltene US-Disregarded Entity kann bei meldepflichtigen Transaktionen Form 5472 mit einer Pro-forma-Form 1120 erforderlich sein. Details und weitere Konstellationen erklärt unser englischer Guide zu jährlichen US-LLC-Meldungen.
Beim BOI-Reporting ist ältere Information oft überholt: Nach der seit 14. August 2026 wirksamen finalen FinCEN-Regel sind in den USA gegründete Gesellschaften derzeit befreit. Prüfen Sie den Stand später erneut.
Was leistet das deutsch-amerikanische Doppelbesteuerungsabkommen?
Das DBA kann Besteuerungsrechte zuordnen und durch Freistellung oder Anrechnung entlasten. Es beseitigt nicht alle Steuern oder Erklärungen. Qualifizieren beide Staaten die LLC oder Zahlungen unterschiedlich, kann die Abkommensanwendung komplex werden. Das DBA garantiert daher keine Vermeidung von Doppelbesteuerung.
Was kostet eine US LLC mit Wohnsitz in Deutschland?
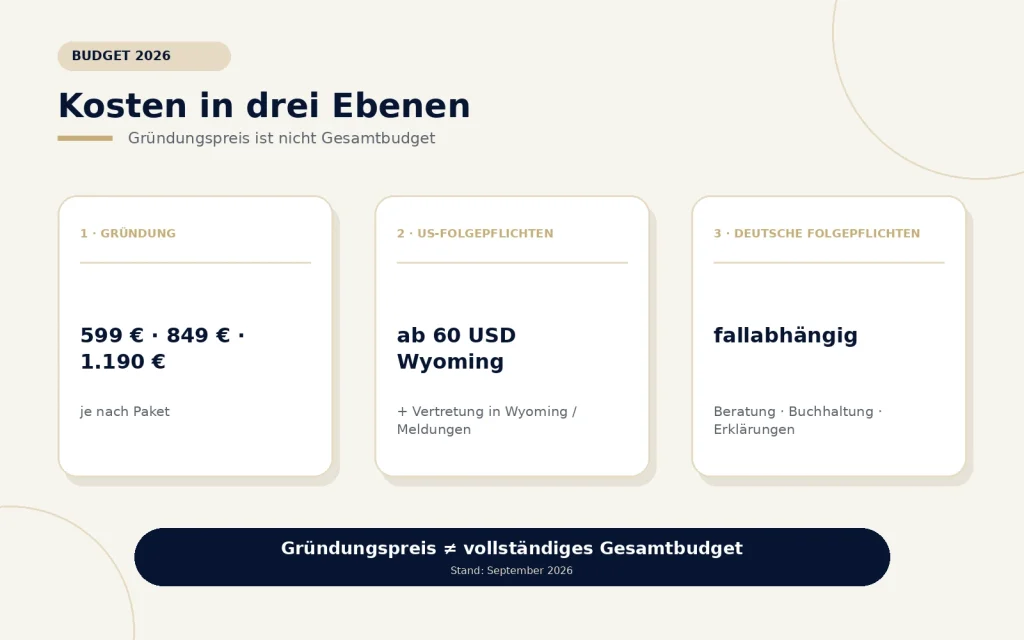
Die Gründung ist nur die erste Kostenebene. Hinzu kommen US-Folgepflichten und mögliche deutsche Beratung und Buchhaltung.
| Kostenebene | Realistische Einordnung, Stand September 2026 |
|---|---|
| Starter LLC Setup | €599 einmalig |
| Guided Setup | €849 einmalig |
| Premium Launch Package | €1.190 einmalig |
| In allen drei Paketen enthalten | Wyoming-Gründung, staatliche Einreichungsgebühr von regulär 100 USD, Registered Agent im ersten Jahr, EIN-Unterstützung ohne SSN |
| Wyoming ab Jahr zwei | Annual Report/License Tax mindestens $60; höher bei entsprechendem in Wyoming belegenem und eingesetztem Vermögen |
| Begleitete Verlängerung | €249 jährlich; Registered Agent und Anleitung, staatliche Gebühr separat |
| Verwaltete Verlängerung | €349 jährlich; Registered Agent, Einreichungsservice und Mindestgebühr von $60 enthalten |
| US-Steuervorbereitung | Separat und abhängig von Einordnung, Inhabern, Transaktionen und Formularen |
| Deutsche Steuerberatung und Erklärungen | Separat; Aufwand hängt von Typenvergleich, Geschäftsleitung und Tätigkeit ab |
| Buchhaltung | Variabel nach Transaktionszahl, System und deutscher Einordnung |
| Banking, Payment und optionale Adresse | Anbieter- und nutzungsabhängig; nicht automatisch im Setup enthalten |
| ITIN-Unterstützung, falls sachlich nötig | €349 als Einzelleistung bzw €299 für US LLC Setup Bestandskunden |
Die aktuellen Details finden Sie auf der Seite Pakete und Preise. Der beworbene Setup-Preis ist nicht automatisch das vollständige Budget für grenzüberschreitende Compliance.
Wann kann die Struktur sinnvoll sein – und wann eher nicht?
Eine US LLC kann für internationale Berater, Agenturen, Creator und digitale Unternehmen mit US-Kunden, USD-Zahlungen oder internationaler Zahlungsinfrastruktur operativ interessant sein. Dafür sollten ein klarer Geschäftszweck, die geprüfte deutsche Einordnung und organisierte Pflichten in beiden Ländern zusammenkommen.
Warnsignale sind dagegen:
- einziges Ziel ist, deutsche Steuern zu vermeiden;
- Tätigkeit und Kunden sind ausschließlich lokal in Deutschland;
- die Wyoming-Adresse soll die tatsächliche deutsche Tätigkeit verschleiern;
- Aufwand in zwei Rechtsordnungen wird nicht eingeplant;
- der erwartete Nutzen liegt unter den Compliance-Kosten;
- Bank-, Wise- oder Stripe-Zugang wird als garantiert angenommen.
Checkliste vor der Gründung

- Deutschen Steuerwohnsitz klären
- Erwartete deutsche LLC-Einordnung prüfen
- Tatsächlichen Ort der Geschäftsleitung bewerten
- US-Steuerklassifikation verstehen
- Deutsche und US-Meldungen abbilden
- Umsatzsteuer und Gewerbeanmeldung prüfen
- Einmalige und laufende Gesamtkosten budgetieren
- Banking- und Adressnachweise vorbereiten
- Bei komplexem Fall qualifizierte deutsch-amerikanische Steuerberatung einholen
- Passendes Gründungspaket wählen
Häufig gestellte Fragen
Grundsätzlich ja. Die Gründung beseitigt jedoch keine deutschen Steuer-, Anmelde- oder Erklärungspflichten.
Häufig sind sie relevant. Wie und wann, hängt insbesondere von deutschem Steuerwohnsitz, LLC-Einordnung, Tätigkeit und Geschäftsleitung ab.
Nein, eine pauschal steuerfreie Struktur ist sie nicht. US- und deutsche Regeln müssen zusammen geprüft werden.
Nicht automatisch. Deutschland nimmt anhand der konkreten Merkmale einen Rechtstypenvergleich vor.
Das hängt von Tätigkeit und Einordnung ab. Echte freiberufliche Tätigkeiten können anders behandelt werden als Gewerbebetriebe.
Eine Betriebsstätte wird nicht frei gewählt. Sie kann sich aus einer festen Geschäftseinrichtung oder dem Ort der Geschäftsleitung ergeben.
Für Wyoming benötigen Sie einen Registered Agent im Bundesstaat. Banken und Zahlungsanbieter können zusätzlich eine nachweisbare reale Geschäfts- und Wohnadresse verlangen.
Für Gründung und EIN nicht automatisch. Eine ITIN kann nur bei einem gesonderten persönlichen US-Steuerzweck nötig werden.
Mindestens Wyoming Annual Report, License Tax und Registered-Agent-Verlängerung; IRS-Formulare hängen von Eigentum, Klassifikation und Transaktionen ab.
Bei US LLC Setup aktuell 599 €, 849 € oder 1.190 € je nach Paket. Deutsche und US-Steuerleistungen sind separat.
Aktuell 249 € plus staatliche Gebühr oder 349 € inklusive Mindestgebühr und Einreichungsservice; weitere Compliance-Kosten sind fallabhängig.
Eine LLC kann eine Grundlage sein, garantiert aber keine Zulassung. Anbieter prüfen unter anderem Land, Geschäftsmodell, Adressen, Website und Transaktionen. Mehr dazu unter Banking Readiness.
Nicht für die technische US-Einreichung. Bei deutschem Wohnsitz ist eine qualifizierte Vorprüfung jedoch besonders sinnvoll, wenn Einordnung oder Geschäftsleitung unklar sind.
Information zuletzt geprüft: September 2026
Ihre US LLC mit deutschsprachiger Begleitung gründen
Wählen Sie zwischen einer klaren Basisgründung und stärker begleiteten Paketen mit persönlicher Einführung, Banking Readiness und strukturierten nächsten Schritten.
Sie sind noch unsicher, welches Unterstützungspaket zu Ihrem Geschäftsmodell passt? Buchen Sie ein kostenloses und unverbindliches 20-minütiges Erstgespräch mit Michael. Besprochen werden Gründungsablauf, Paketwahl, EIN-Unterstützung und praktische nächste Schritte – keine Steuerberatung.
Bosse LLC bietet ausschließlich praktische Unterstützung bei der Gründung und administrative Begleitung. Wir bieten keine Rechts-, Steuer- oder Buchhaltungsberatung und keine regulierte Finanzberatung. Entscheidungen von Behörden sowie Genehmigungen durch Banken, Fintechs und Zahlungsdienstleister können nicht garantiert werden.